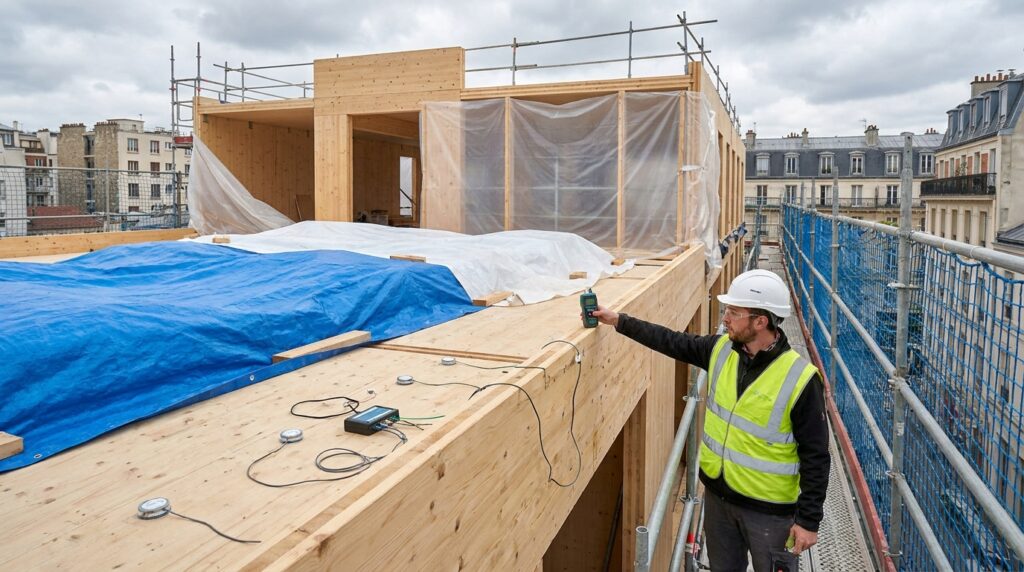
Le bois massif ne bute plus seulement sur les essais feu, les règles de calcul ou la capacité des usines. À mesure que les immeubles en CLT et lamellé-collé gagnent en hauteur, un autre filtre devient décisif : l’assureur doit pouvoir comprendre le risque, chiffrer la gravité d’un sinistre et vérifier comment le projet pourra être réparé.
Une initiative pilotée par Skanska aux États-Unis illustre ce déplacement. Pendant deux ans et demi, un projet soutenu à hauteur de 294 100 dollars par l’U.S. Forest Service doit produire un cas d’étude et un guide opérationnel pour l’assurance chantier des bâtiments bois de moyenne et grande hauteur. L’objectif n’est pas de prouver une nouvelle fois que le matériau peut être structurel. Il est de fournir aux souscripteurs des informations comparables sur l’eau, l’incendie, les compétences de l’équipe et la récupération après sinistre.
Pour les acteurs français, les montants américains ne sont pas transposables tels quels. La police « builders risk » n’est ni la dommages-ouvrage ni la responsabilité décennale. Le signal métier reste néanmoins très clair : un projet réglementairement conforme peut encore être difficile ou coûteux à assurer si ses mesures de prévention et de réparation arrivent trop tard ou restent impossibles à auditer.
L’assurabilité du bois massif se construit moins avec une promesse générale sur le matériau qu’avec des preuves propres au projet : qui contrôle, quoi, quand, selon quel seuil et avec quel scénario de réparation ?
La conformité au code ne clôt pas l’analyse du risque
Les règles de construction répondent d’abord à des objectifs de sécurité et de performance. L’assureur observe aussi la fréquence probable des incidents, leur coût maximal, le délai d’interruption et la possibilité de remettre l’ouvrage en état. Deux bâtiments conformes peuvent donc présenter des profils très différents selon leur phasage, leurs protections provisoires, leurs détails constructifs et l’expérience des équipes.
Cette distinction devient sensible pour le bois massif. Un élément peut conserver sa stabilité au feu conformément au scénario justifié, tout en imposant après sinistre des investigations longues sur la carbonisation résiduelle, les assemblages, l’eau d’extinction ou un éventuel feu couvant. De même, une exposition ponctuelle à la pluie ne signifie pas automatiquement une perte structurelle ; mais de l’eau piégée dans une connexion ou sous une couche devenue inaccessible peut rendre le diagnostic et l’assèchement complexes.
Le courtier Aon souligne ainsi que les souscripteurs s’intéressent désormais autant à la récupération après sinistre qu’à la résistance initiale. Il faut pouvoir expliquer comment une zone humide sera détectée, ouverte, séchée, contrôlée puis remise en service. La logique rejoint celle de la caractérisation du bois in situ : sans accès, protocole de mesure et critères d’acceptation, la performance supposée reste difficile à transformer en décision.
Le prix de l’incertitude apparaît dans les primes
Skanska avance un ordre de grandeur parlant pour le marché nord-américain. L’assurance « builders risk » d’un immeuble conventionnel de moyenne hauteur en acier ou béton représenterait généralement 0,25 à 0,40 % du coût de construction, contre 0,45 à 0,80 % pour certains projets bois massif de type IV. Sur une opération de 100 millions de dollars, cela correspond respectivement à 250 000–400 000 dollars et 450 000–800 000 dollars.
Ces fourchettes varient avec la localisation, la durée du chantier, la taille, le contenu de la police et l’équipe. Elles ne constituent donc ni un tarif universel ni une base de devis en France. Elles montrent en revanche qu’une information incomplète se paie : quand l’historique de sinistres est limité et les mesures difficiles à comparer, le souscripteur conserve davantage de marge pour l’incertitude.
Le sujet économique dépasse d’ailleurs la prime. Une condition d’assurance découverte après l’APS peut modifier les protections provisoires, les moyens de détection, le séquencement du clos-couvert ou les responsabilités contractuelles. À ce stade, chaque correction coûte plus cher et peut remettre en cause le planning. À l’inverse, associer tôt assureur, courtier, contrôleur technique, spécialiste feu et entreprise transforme certaines exigences en décisions de conception ordinaires.
À retenir sur les chiffres
- ils décrivent une assurance chantier nord-américaine, pas le régime français ;
- ils mesurent autant le manque de données que le danger intrinsèque du matériau ;
- ils confirment l’intérêt d’un échange assurantiel avant le gel des détails et du phasage ;
- ils ne permettent pas, seuls, de comparer le coût global d’une structure bois et d’une structure conventionnelle.
L’eau reste le risque le plus concret du chantier bois
Le CLT arrive souvent sur site avec un haut niveau de préfabrication. Cette précision raccourcit le montage, mais elle n’annule pas les épisodes de pluie, les stockages intermédiaires ni l’eau apportée par les autres lots. Les points bas, abouts de dalle, réservations, assemblages et interfaces avec le béton peuvent retenir l’humidité. Une fermeture trop rapide transforme alors un incident visible en désordre caché.
La filière française dispose déjà de méthodes pratiques. Le guide CODIFAB consacré à l’humidité en phase chantier recommande d’anticiper le sujet depuis l’atelier jusqu’au second œuvre : protections, évacuation de l’eau, mesures, séchage et traçabilité. L’Agence Qualité Construction insiste notamment sur les plans d’assurance qualité et le contrôle des zones sensibles. Le « bon à fermer » permet de consigner l’état d’un complexe avant qu’un parement ou une étanchéité ne le rende inaccessible.
Pour l’assureur, une formule comme « les bois seront protégés » apporte peu. Un dispositif exploitable précise :
- le responsable du plan humidité et son suppléant ;
- les protections prévues au transport, au stockage, au levage et après pose ;
- les emplacements de mesure, la méthode, la fréquence et les valeurs d’alerte ;
- les zones à ne pas fermer avant contrôle documenté ;
- les moyens correctifs : pompage, ventilation, déshumidification, ouverture et remplacement ;
- la conservation des preuves : photos horodatées, relevés, fiches de non-conformité et validation.
Ce suivi est d’autant plus important lorsque le bâtiment reçoit des chapes, enduits ou autres travaux en filière humide. Le hors d’eau ne suffit pas si l’humidité produite à l’intérieur ne peut être évacuée. Le planning doit articuler apports d’eau, ventilation provisoire, chauffage raisonné, déshumidification et contrôles avant fermeture.
Incendie : sécuriser surtout la phase inachevée
Le comportement au feu d’un ouvrage terminé ne décrit pas entièrement le risque de chantier. Pendant le montage, certains écrans, sprinklers, compartimentages, portes et protections passives ne sont pas encore en service. Les surfaces de bois peuvent rester exposées, tandis que se multiplient emballages, installations électriques temporaires et travaux par point chaud.
Le dossier de risque doit donc suivre l’évolution réelle du chantier. Il peut prévoir le contrôle des sources d’ignition, les permis feu, le nettoyage quotidien des combustibles, des moyens d’extinction adaptés, une surveillance après travaux chauds, la limitation des zones simultanément exposées et la mise en service progressive des protections définitives. Les accès pompiers et l’adressage des niveaux doivent rester lisibles malgré les changements de configuration.
Le découpage du programme compte aussi. Monter très vite une grande quantité de structure sans refermer les volumes augmente la valeur simultanément exposée. À l’inverse, séquencer structure, enveloppe et protections peut limiter la surface vulnérable. Cette réflexion rejoint l’intérêt de la préparation numérique décrit dans notre article sur les économies obtenues avant le chantier bois massif : le modèle n’a de valeur que s’il pilote aussi les interfaces, les protections et les contrôles terrain.
Concevoir pour inspecter, isoler et remplacer
La prévention ne supprimera jamais tous les sinistres. Le saut qualitatif consiste donc à concevoir une structure dont l’état peut être vérifié après un événement. Une connexion critique noyée derrière plusieurs couches sans trappe, repère ni protocole oblige à choisir entre l’incertitude et une dépose lourde. Un détail accessible réduit au contraire le temps de diagnostic et l’étendue des travaux exploratoires.
Aon propose de penser la réparabilité dès la conception : accès aux zones cachées, détection de l’eau piégée, isolement des éléments atteints, disponibilité de pièces de remplacement et validation de la performance après réparation. Cela ne signifie pas rendre chaque assemblage apparent. Il s’agit d’identifier les zones dont la défaillance serait grave ou coûteuse, puis de prévoir la façon de les contrôler.
Le principe peut prendre plusieurs formes :
- chemins d’inspection vers les pieds de poteaux, rives et connexions sensibles ;
- capteurs aux emplacements où une fuite serait tardivement visible ;
- détails évitant les cuvettes et facilitant l’évacuation de l’eau ;
- séparabilité des parements ou finitions sur les zones à risque ;
- référencement précis des composants, colles, ferrures et traitements ;
- procédure de contrôle mécanique, hygrométrique et incendie après sinistre.
Cette approche impose un plan de récupération. Qui décide qu’un panneau doit être remplacé ? Quelles compétences sont mobilisables ? Comment étayer, déposer et réapprovisionner un élément plusieurs années après la livraison ? Comment démontre-t-on que la réparation restitue les performances structurelles, acoustiques et feu ? Répondre avant le chantier réduit l’inconnu après le sinistre.
Le dossier assureur à préparer dès l’APS
Le futur guide américain cherchera à standardiser les informations transmises aux assureurs. Sans attendre sa publication, un maître d’ouvrage français peut déjà organiser un dossier de risque compréhensible et vivant. Il ne remplace ni l’étude de chaque assureur ni l’analyse du contrôleur technique, mais évite que les informations soient dispersées entre maquette, CCTP, plan qualité et comptes rendus.
- Décrire le système constructif. Types de panneaux et poutres, hauteur, surfaces exposées, assemblages, protections, interfaces et procédés sous évaluation technique.
- Documenter l’équipe. Références comparables du concepteur, du fabricant, du charpentier, du spécialiste feu et des responsables qualité.
- Cartographier l’exposition. Eau, incendie, travaux chauds, stockage, levage, valeur accumulée et phases sans protection définitive.
- Fixer les contrôles. Points d’arrêt, mesures d’humidité, visites, essais, seuils d’acceptation et traitement des écarts.
- Planifier l’urgence. Alerte, bâchage, pompage, extinction, surveillance, sécurisation et conservation des preuves.
- Préparer la réparation. Accès, diagnostic, séchage, remplacement, fournisseurs, validation structurelle et remise en exploitation.
- Transmettre à l’exploitation. Zones sensibles, capteurs, maintenance, événements à déclarer et données à conserver dans le DOE.
Ce dossier doit évoluer avec le projet. Une belle note produite en conception puis oubliée ne prouve rien sur le terrain. Les relevés, visas, photographies, contrôles et non-conformités clôturées constituent la chaîne de preuve attendue. Le DOE numérique peut ensuite conserver les informations nécessaires aux inspections et réparations futures.
Passer d’un matériau à risque à un projet maîtrisé
Les publications d’Aon sur l’assurabilité du bois massif et de Skanska sur son futur guide ne disent pas que le CLT serait inassurable. Elles montrent au contraire comment sortir d’une appréciation générique : documenter l’expérience, rendre les contrôles comparables et concevoir la récupération.
Le guide français du CODIFAB sur l’humidité fournit déjà une base concrète pour une partie essentielle de ce travail. Aux équipes de relier ces pratiques au phasage, au risque incendie, à l’accès pour inspection et au scénario de réparation.
Le prochain cap de la construction bois ne dépendra donc pas seulement d’un panneau plus performant. Il dépendra de la capacité du projet à rendre son risque lisible, ses contrôles vérifiables et sa remise en état praticable. Lorsque ces trois conditions sont traitées dès l’APS, l’assurance cesse d’être un verrou découvert en fin de parcours et devient un véritable critère de conception.