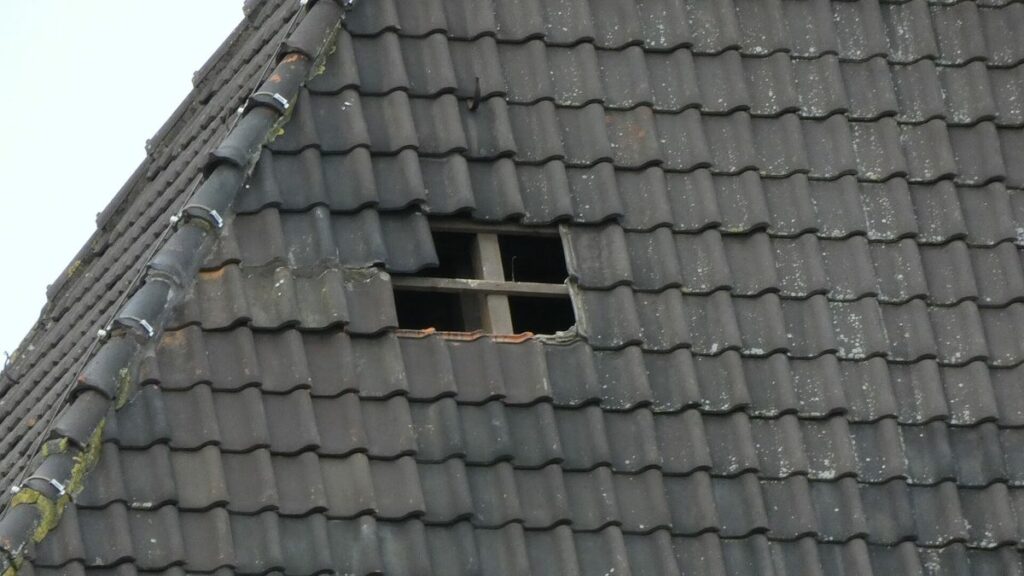
Des tuiles au sol, une tache qui s’élargit au plafond, une gouttière qui pend : après un coup de vent, la toiture est la première victime de la maison. La réponse courte : les dégâts causés par le vent sont pris en charge par la garantie tempête de votre assurance habitation, à condition de déclarer le sinistre dans le délai du contrat (au minimum 5 jours ouvrés) et de prouver le lien avec l’épisode venteux. Le reste, franchise, vétusté, expertise, se joue sur des détails que l’on découvre souvent trop tard.
La question est très concrète cette semaine pour des milliers de propriétaires. Le 23 octobre 2026, la tempête Austen a balayé le nord-ouest du pays avec des rafales de 161 km/h à la pointe du Raz et 148 km/h à Fécamp, privant de courant jusqu’à 288 600 logements selon Enedis. Le toit du palais du Grand Large à Saint-Malo a été arraché, tout comme une toiture en Seine-Maritime, d’après le bilan dressé par Météo-Paris. Votre maison a-t-elle perdu quelques tuiles ? Voici comment faire valoir vos droits sans faux pas.
Quelle garantie joue quand le vent abîme le toit ?
Les dégâts causés par le vent relèvent de la garantie tempête, et non du régime catastrophe naturelle. C’est le Code des assurances (article L122-7) qui impose cette garantie dans tout contrat couvrant l’incendie : autrement dit, si votre maison est assurée en multirisque habitation, vous êtes couvert contre les effets du vent, sans attendre d’arrêté ministériel.
Le régime catastrophe naturelle, lui, concerne d’autres phénomènes : inondation, coulée de boue, submersion marine. Il ne s’applique que si un arrêté interministériel reconnaît l’état de catastrophe naturelle pour votre commune. Lors d’une tempête comme Austen, les deux peuvent se croiser : le vent qui arrache les tuiles relève de la garantie tempête, la vague qui envahit un rez-de-chaussée en bord de mer peut relever d’une reconnaissance « cat nat ». Le tableau ci-dessous résume les différences.
| Critère | Garantie tempête | Catastrophe naturelle |
|---|---|---|
| Dégâts couverts | Effets du vent : tuiles envolées, faîtage descellé, arbre tombé sur le toit | Inondation, coulée de boue, submersion marine |
| Condition | Contrat multirisque habitation, seuils éventuels prévus au contrat | Arrêté interministériel publié au Journal officiel |
| Délai de déclaration | Celui du contrat, jamais moins de 5 jours ouvrés | Au plus tard 30 jours après la publication de l’arrêté |
| Franchise | Fixée par le contrat | 380 € pour une habitation |
| Délai d’indemnisation | Fixé par le contrat | Provision sous 2 mois, solde sous 3 mois |
Un point mérite votre attention : de nombreux contrats précisent les conditions de la garantie tempête, par exemple une vitesse de vent minimale ou le fait que plusieurs bâtiments du voisinage aient été touchés. Ouvrez vos conditions générales à la rubrique « tempête, grêle, neige » avant d’appeler votre assureur : vous saurez exactement ce qu’il attend de vous.
Les gestes à faire dans les 48 heures, avant tout appel à l’assureur
Les premières heures comptent, parce qu’un toit ouvert laisse entrer la pluie et que chaque dégât supplémentaire risque d’être contesté. L’ordre des étapes est simple : la sécurité, puis la preuve, puis la protection, et enfin la déclaration.
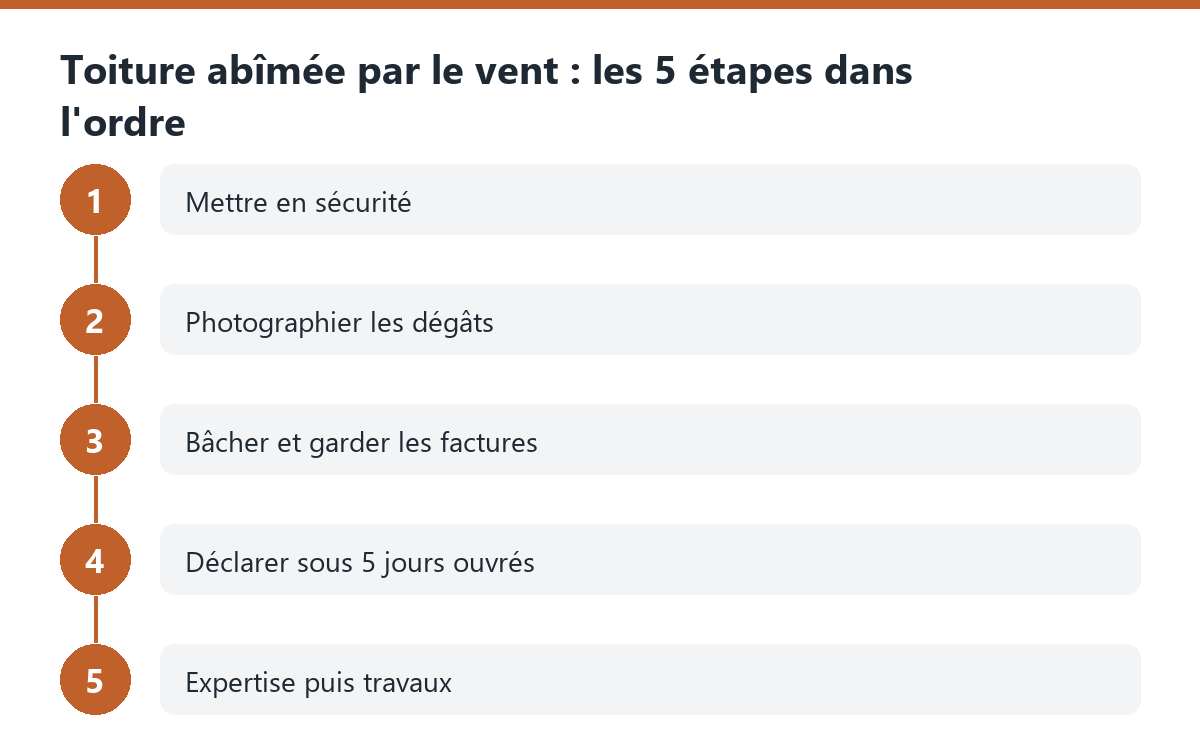
- Mettre en sécurité. Ne montez pas sur un toit mouillé ou encore battu par le vent. Balisez les abords si des tuiles ou des éléments de cheminée menacent de tomber, et coupez l’électricité dans les pièces où l’eau s’infiltre.
- Photographier. Prenez des photos datées du toit vu du sol, des tuiles tombées, des plafonds tachés et, si possible, de la rue : les dégâts chez les voisins appuient votre dossier.
- Bâcher. La mise hors d’eau est une mesure conservatoire admise par les assureurs, qui ne vous interdisent que les grosses réparations sans leur accord. Gardez la facture de la bâche ou de l’intervention d’urgence.
- Déclarer. Par écrit (espace client, courriel ou lettre recommandée), avec votre numéro de contrat, la date, l’heure et la nature du sinistre, et les photos.
- Préparer l’expertise. Conservez les tuiles et débris tombés, faites établir un ou deux devis de réparation et attendez le feu vert de l’assureur pour lancer les travaux.
Si l’infiltration est déjà là, les solutions provisoires décrites dans notre guide sur le colmatage d’une fuite de toiture permettent de limiter les dégâts en attendant le couvreur. Elles ne remplacent pas la réparation définitive.
Combien l’assurance rembourse-t-elle vraiment ?
L’indemnité correspond au coût de la remise en état, diminué de la franchise et, selon votre contrat, d’un abattement pour vétusté. Ce sont ces deux retenues qui expliquent l’écart, parfois important, entre le devis du couvreur et le chèque de l’assureur.
La franchise tempête est librement fixée par le contrat : elle peut être forfaitaire ou proportionnelle au montant des dommages. Pour quelques tuiles déplacées, elle peut absorber l’essentiel de la facture, et il faut alors se demander si la déclaration vaut la peine. La vétusté, elle, tient compte de l’âge de la couverture : une toiture de trente ans n’est pas remboursée comme une toiture neuve, sauf si vous avez souscrit une garantie « valeur à neuf ». Quelle formule figure sur votre contrat ? C’est le moment de vérifier, et notre guide pour choisir une assurance habitation adaptée détaille ces options.
Si l’assureur mandate un expert et que son évaluation vous semble trop basse, vous pouvez faire appel à votre propre expert pour une contre-expertise. Gardez aussi en tête le délai de prescription : toute action née du contrat d’assurance se prescrit par deux ans (article L114-1 du Code des assurances).
Les 5 erreurs qui font perdre une indemnisation
La plupart des refus ou des réductions d’indemnité ne viennent pas d’un contrat défavorable, mais d’un dossier mal monté. Voici les pièges les plus fréquents, classés du plus coûteux au moins grave.
- Déclarer hors délai. Passé le délai du contrat, l’assureur peut opposer la déchéance de garantie s’il prouve que le retard lui a causé un préjudice. Ne laissez pas filer la semaine.
- Faire réparer avant l’expertise. Sans accord de l’assureur, une réfection complète prive l’expert de constater les dégâts. Seule la mise hors d’eau est à faire tout de suite.
- Jeter les débris. Les tuiles cassées et les éléments arrachés sont des preuves. Stockez-les à l’abri jusqu’au passage de l’expert.
- Mélanger usure et tempête. Une fuite ancienne, une toiture mal entretenue ou des mousses accumulées peuvent servir d’argument pour réduire l’indemnité. Un entretien régulier, comme celui de notre check-list d’entretien de toiture, est votre meilleure défense.
- Oublier les dégâts intérieurs. Plafonds, isolants mouillés, peintures et mobilier abîmés par l’eau entrée par le toit font partie du même sinistre. Listez-les dès la déclaration.
Après l’expertise : quelle réparation pour une toiture qui tienne ?
Une fois l’accord de l’assureur obtenu, l’enjeu est de réparer durablement plutôt que de remettre trois tuiles en place. Un vent violent révèle souvent des faiblesses : faîtage mal scellé, crochets corrodés, rives fragiles. Demandez au couvreur de vérifier l’ensemble de la couverture et de distinguer, sur son devis, ce qui relève de la tempête et ce qui relève de l’entretien.
Pour les petites infiltrations, notre dossier sur la réparation fuite toiture passe en revue les causes et les techniques selon le type de couverture, tuile, ardoise ou bac acier. Et si la tempête a fragilisé la charpente ou la structure, n’hésitez pas à signaler le danger à la mairie : c’est la démarche prévue lorsqu’un bâtiment menace de s’effondrer.
À retenir
- Le vent relève de la garantie tempête de l’assurance habitation, sans attendre d’arrêté de catastrophe naturelle.
- Le délai de déclaration est celui du contrat, jamais inférieur à 5 jours ouvrés.
- Bâcher tout de suite est autorisé ; les grosses réparations attendent l’accord de l’assureur.
- Photos, débris et factures d’urgence sont les pièces qui font la différence au moment de l’expertise.
Questions fréquentes
Le délai est fixé par votre contrat d’assurance habitation, mais l’article L113-2 du Code des assurances interdit qu’il soit inférieur à 5 jours ouvrés à partir du moment où vous constatez les dégâts. Si un arrêté de catastrophe naturelle est publié pour d’autres dommages, comme une inondation, vous avez alors jusqu’à 30 jours après sa publication pour ces dommages-là.
Vous pouvez et devez prendre les mesures d’urgence qui évitent l’aggravation des dégâts, comme bâcher la toiture ou remplacer quelques tuiles pour mettre la maison hors d’eau. Gardez les factures et les photos. En revanche, la réfection complète doit attendre l’accord de l’assureur, sinon l’expert ne peut plus constater les dommages et l’indemnité peut être réduite.
En règle générale, non. Les dégâts dus au vent sont couverts par la garantie tempête obligatoire des contrats multirisques habitation, sans arrêté. Le régime catastrophe naturelle vise d’autres phénomènes, comme les inondations ou la submersion marine, et suppose un arrêté interministériel publié au Journal officiel. Une même tempête peut donc relever des deux régimes selon la nature des dommages.
Deux retenues expliquent l’écart. La franchise, fixée par le contrat, reste toujours à votre charge. La vétusté réduit l’indemnité en fonction de l’âge de la toiture, sauf si vous avez souscrit une garantie valeur à neuf. Si l’évaluation de l’expert vous paraît trop basse, vous pouvez demander une contre-expertise en mandatant votre propre expert.
Déclarez d’abord le sinistre à votre propre assureur : la garantie tempête couvre les dégâts causés par la chute d’un arbre sous l’effet du vent, quel que soit son propriétaire. C’est ensuite à votre assureur de se retourner, le cas échéant, contre celui du voisin, par exemple si l’arbre était manifestement mort ou mal entretenu avant la tempête.